국민연금 유족연금 비율과 수급 순위 중복조정 기준
국민연금 유족연금 비율은 사망한 가입자의 국민연금 가입 기간에 따라 기본연금액의 40%에서 60%까지 차등 산정됩니다. 가입 기간이 10년 미만인 경우 40%,
더 읽어보기금융에 대해 다룹니다.
국민연금 유족연금 비율은 사망한 가입자의 국민연금 가입 기간에 따라 기본연금액의 40%에서 60%까지 차등 산정됩니다. 가입 기간이 10년 미만인 경우 40%,
더 읽어보기
국민연금 납입기간은 최소 10년(120개월)을 충족해야 만 63~65세 이후 평생 노령연금을 받습니다. 과거 미납·적용제외 기간을 메우는 추후납부(최대 119개월)와 전업주부·학생을 위한 임의가입을 활용하면 부족한 기간을 완벽히 채울 수 있습니다. 국민연금공단 홈페이지와 앱에서 간편 신청 가능합니다.
더 읽어보기
결론부터 말하면 자동차보험계산을 정확히 해주는 만능 계산기는 없습니다. 보험료를 정하는 요율은 회사마다 다르고 공개되지 않기 때문입니다. 같은 차, 같은 나이라도
더 읽어보기
IRP 계좌란 개인형 퇴직연금(Individual Retirement Pension) 계좌로, 퇴직할 때 받은 퇴직급여를 담아 두고, 여기에 내 돈을 더 넣어 노후 자금으로
더 읽어보기
노후 계획을 세울 때 가장 먼저 확정해야 하는 숫자가 있습니다. 내 연금이 언제부터 나오는지입니다. 예전에는 60세부터라고 알려져 있었지만 1953년생부터 단계적으로
더 읽어보기
직계존속은 본인을 기준으로 위로 곧바로 이어지는 혈족, 즉 부모·조부모·증조부모를 말합니다. 반대로 자녀·손자녀는 직계비속입니다. 배우자는 직계존속도 직계비속도 아니며, 시부모나 장인·장모는 배우자의
더 읽어보기
기부금 세액공제는 거주자가 해당 과세기간에 지출한 기부금에 대해 법정 공제율을 적용하여 산출세액에서 차감하는 제도로 1천만 원 이하 분은 15%, 1천만
더 읽어보기
퇴직연금 DB형 DC형은 근로자의 안정적인 노후 생활을 보장하기 위해 기업이 퇴직급여를 외부 금융기관에 적립하고 퇴직 시 연금 또는 일시금으로 지급하는
더 읽어보기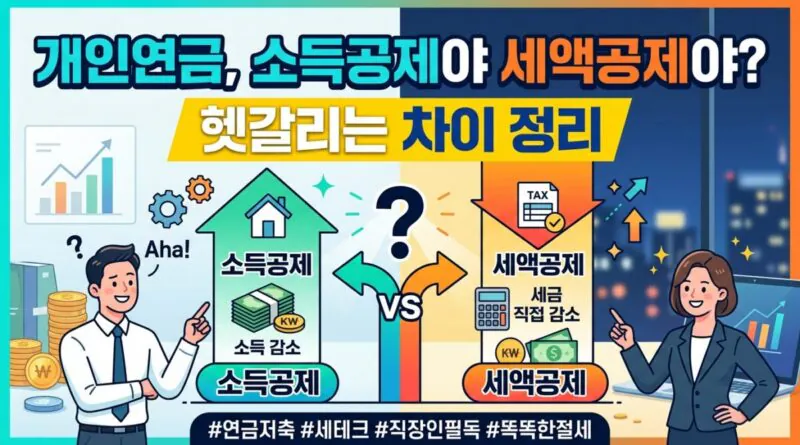
개인연금 소득공제 세액공제 차이는 내 소득 자체를 차감하여 과세 표준을 낮춰주는지, 아니면 이미 계산된 세금 자체를 직접 깎아주는지의 방식 차이입니다.
더 읽어보기
연금저축 세액공제 한도는 연간 600만 원이며, 개인형퇴직연금(IRP) 계좌와 합산하여 납입 시 연간 최대 900만 원까지 세액공제 혜택을 적용받습니다. 총급여 5,500만
더 읽어보기